READING NOTES / 本文要点
- 三个必须分开的概念
- 系统应该怎么呈现
- 一个简单的检查
很多门店把储值卡当成当月收入:顾客充 5000,账上就多 5000。但储值本质上是预收款,是未来要兑付的服务负债。把预收款当利润,会让门店误判现金流,也会在兑付高峰时陷入被动。
三个必须分开的概念
- 预收款:顾客提前支付、尚未消费的金额。
- 储值负债:未来需要以服务或商品兑付的余额。
- 卡项消化周期:从售卡到实际核销完成的时间。
系统应该怎么呈现
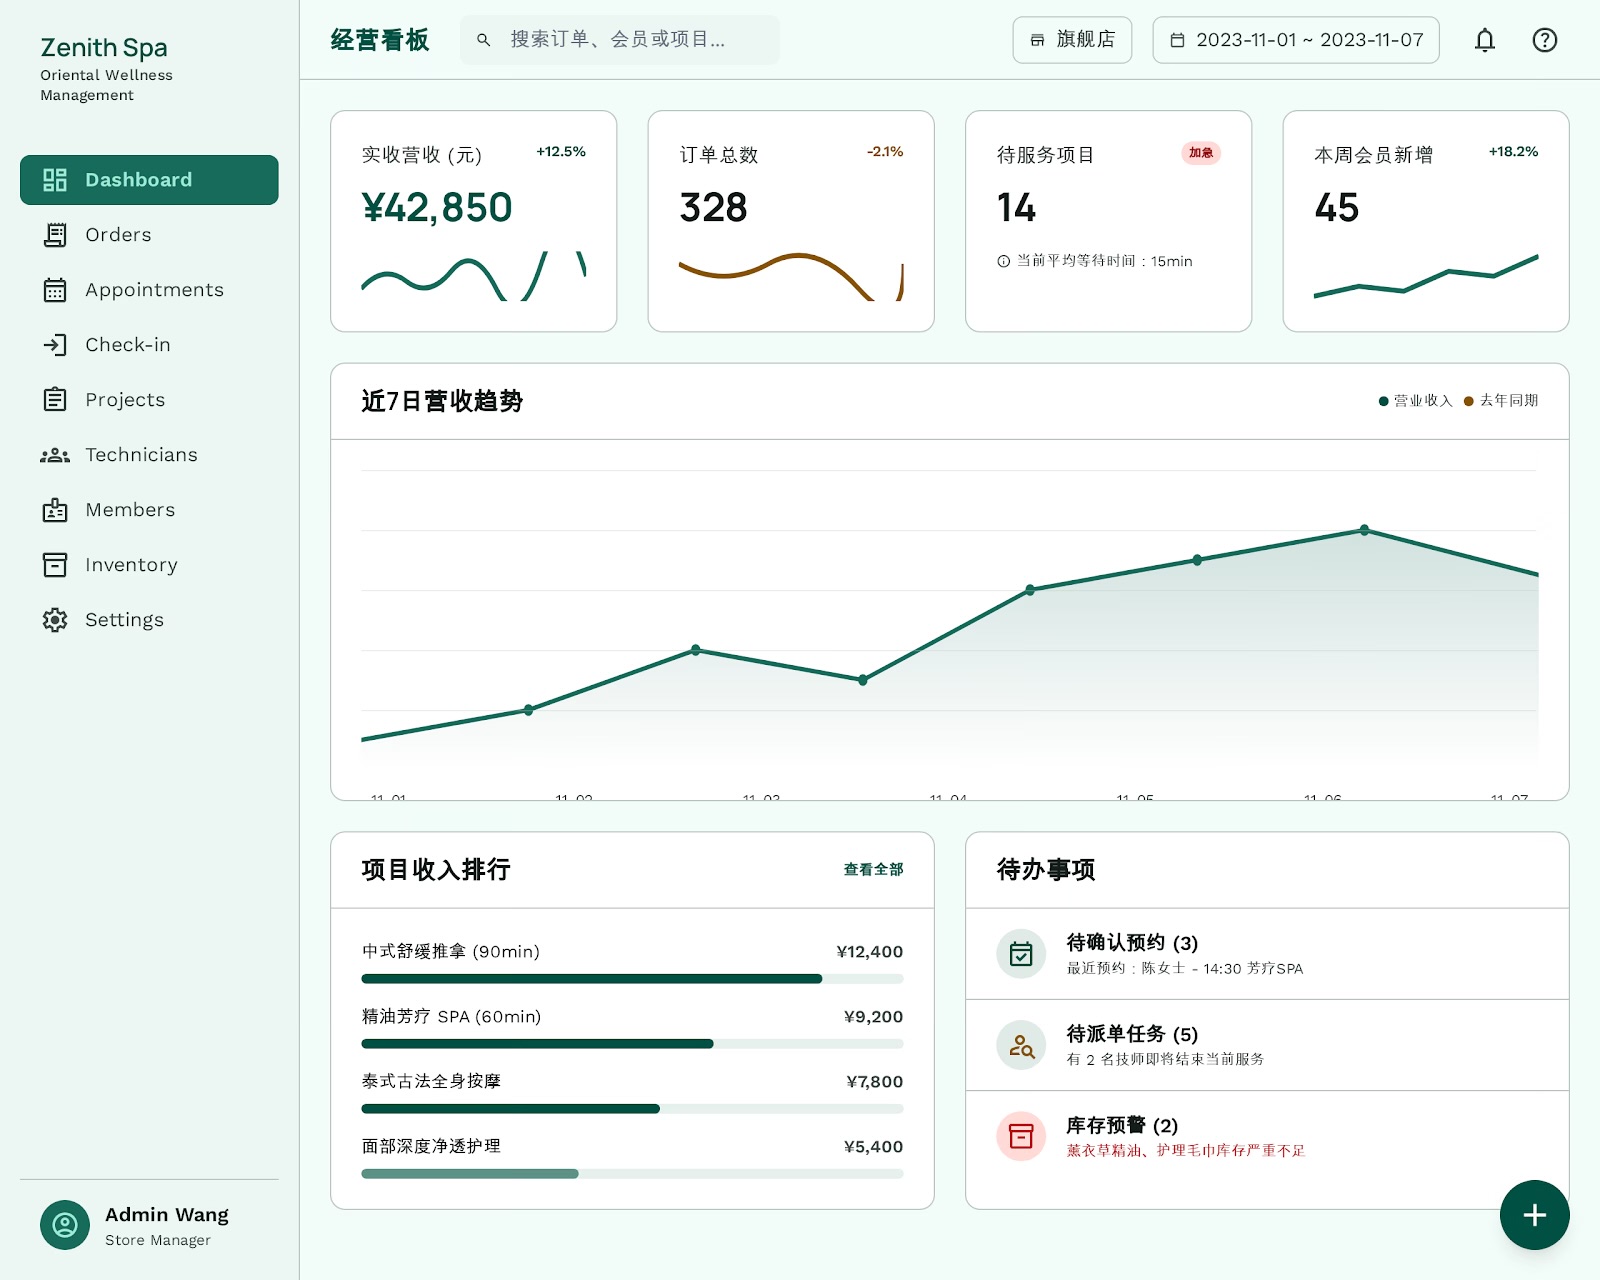
日营业、客单价、项目结构、卡项余额、现金流要分开看;储值负债单独列示,不并入当月营收。系统还应标记长期未到店的沉睡客与高价值客,让复购动作有依据。
一个简单的检查
月末问三个问题:未兑付的储值余额是多少?过去 90 天核销了多少?如果明天所有会员同时要求退款,现金流是否接得住?这三个问题比「这个月做了多少业绩」更能反映门店的健康度。